Finanzierung vor Begeisterung
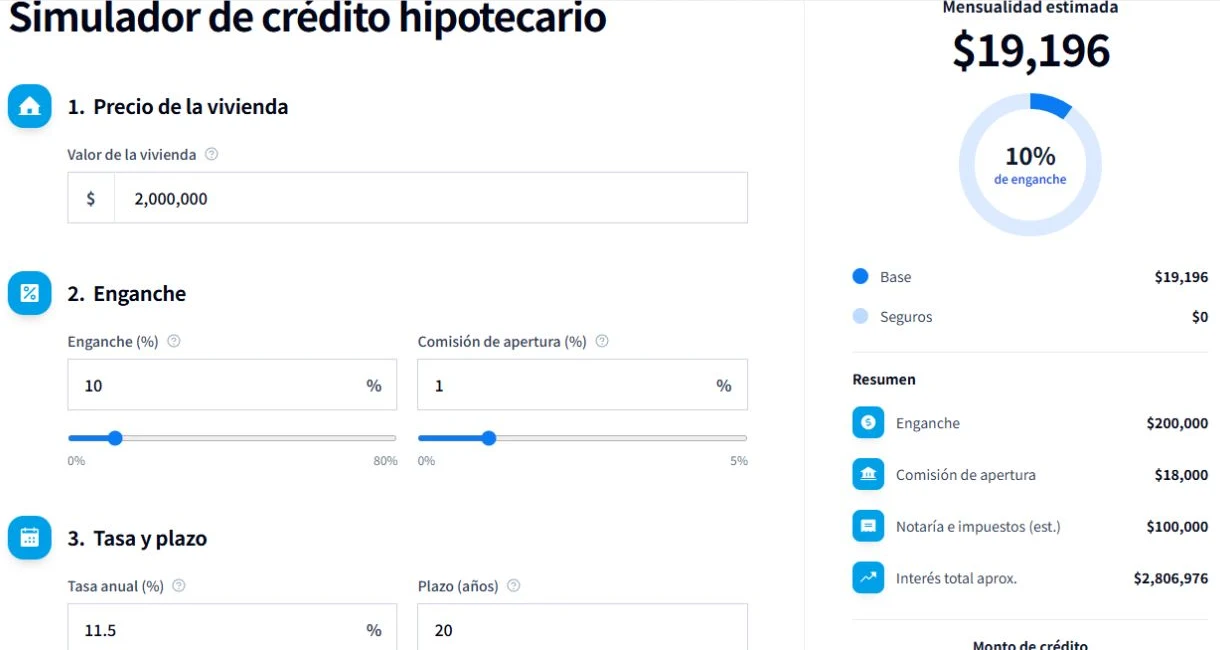
Wer Häuser ohne Kenntnis seiner tatsächlichen Preisspanne ansieht, trifft leicht frustrierende Entscheidungen. Bevor Sie sich für ein Angebot begeistern, verschaffen Sie sich Klarheit über Eigenkapital, mögliche Monatsrate und Kaufnebenkosten.
Diese Vorbereitung stärkt auch Ihre Verhandlungsposition.
Grundlegende Punkte
- Verfügbare Ersparnisse für Eigenkapital und Reservierung.
- Vorprüfung oder Simulation mit realistischem Zins und Laufzeit.
- Bonität, nachweisbares Einkommen und bestehende Schulden.
- Budget für Wertgutachten, Beurkundung, Versicherung und Umzug.
Verantwortungsvolle Entscheidung
Ein Haus muss in den monatlichen Alltag passen, nicht nur in die Kreditzusage. Lassen Sie Spielraum für Instandhaltung, Versorgung und familiäre Veränderungen.
Trennen Sie zugesagte von angenehm tragbarer Finanzierung
Eine Vorprüfung zeigt, was ein Kreditgeber unter bestimmten Annahmen anbieten könnte. Sie legt nicht fest, was monatlich angenehm tragbar ist. Erfassen Sie vor Besichtigungen Nettoeinkommen, Schulden, laufende Ausgaben und verfügbare Ersparnisse. Wählen Sie eine Rate mit Spielraum für Versorgung, Instandhaltung und absehbare Haushaltsänderungen.
Testen Sie auch höhere größere Ausgaben oder vorübergehend sinkendes Einkommen. Diese einfache Übung schafft eine stabilere Suchspanne und verringert die Versuchung, den gesamten genehmigten Betrag allein wegen seiner Verfügbarkeit zu nutzen.
Berechnen Sie den vollständigen anfänglichen Geldbedarf
Das Eigenkapital ist nur ein Teil. Rechnen Sie Reservierungszahlung, Wertgutachten, Notar- und Beurkundungskosten, Versicherungen, Gebühren, Umzug und notwendige Verbesserungen ein. Lassen Sie jeden Posten getrennt benennen und unterscheiden Sie bestätigte Beträge von Schätzungen.
Halten Sie außerhalb des Kaufs eine Reserve. Verbraucht die Unterschrift alle Ersparnisse, müssen Reparaturen, notwendige Anschaffungen oder Übergabeverzögerungen möglicherweise mit teureren Schulden finanziert werden. Ein verantwortungsvolles Budget schützt den Kauf auch nach der Schlüsselübergabe.
Vergleichen Sie Angebote mit demselben Arbeitsblatt
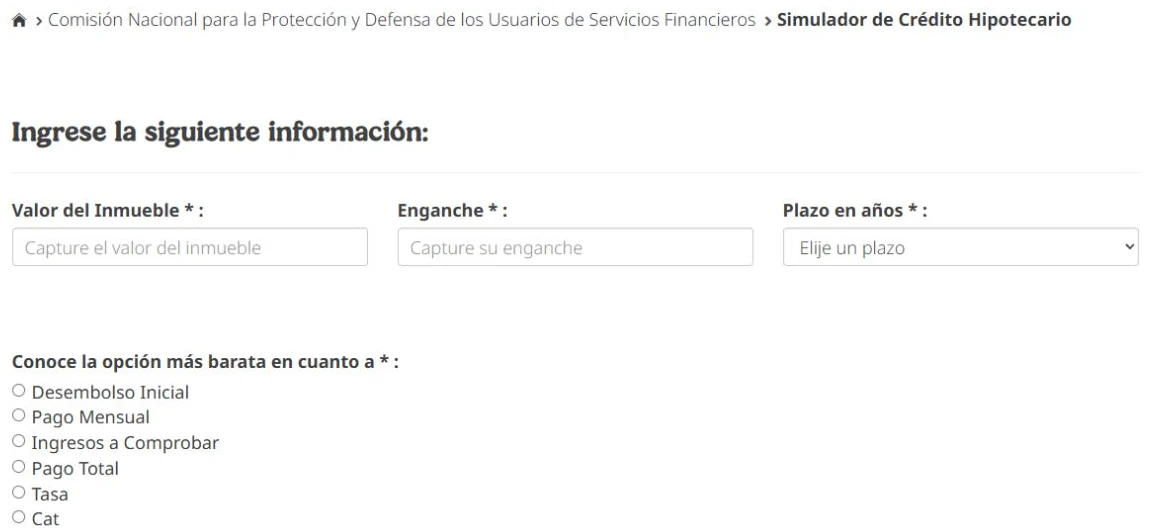
Prüfen Sie zwei Kredite mit demselben Betrag, Laufzeit, Zins, jährlichen Gesamtkosten, Anfangszahlung, Versicherungen, Gebühren und Gesamtzahlung. Bestätigen Sie Zinsbindung, Sondertilgungsregeln und Unterlagen zur Angebotsgültigkeit. Eine niedrigere Rate kann eine viel längere Laufzeit verbergen.
Prüfen Sie vor der Eigenkapitalzahlung, ob Preis, Zahlungsplan, Termine und Erstattungsbedingungen in Angebot, Vertrag und Belegen übereinstimmen. Ändert sich ein Detail, verlangen Sie eine aktualisierte Version. Ziel ist ein Aufbau, den Sie verstehen, vergleichen und tragen können. Eine gut präsentierte Zusage bietet diese Kontrolle allein nicht.
Trennen Sie Kreditgeberzusage und Haushaltsbudget
Listen Sie Nettoeinkommen, Fixkosten, Schulden, verfügbare Ersparnisse und Ausgaben auf, die sich nach dem Umzug ändern. Berechnen Sie eine Rate mit Spielraum für Wartung, Versicherung, Grundsteuer und Notfälle. Der genehmigte Kreditbetrag spiegelt die Kriterien des Kreditgebers wider. Er kennt nicht jede Haushaltspriorität oder Einkommensschwankung.
Fordern Sie vor der Reservierung eine Schätzung für Eigenkapital, Wertgutachten, Gebühren, Kaufnebenkosten, Versicherung und Geldbedarf vor der Unterschrift an. Testen Sie gegebenenfalls ungünstigere Zinsen oder geringeres Einkommen. Notieren Sie Angebotsgültigkeit und fehlende Unterlagen. Hängt der Kauf vom Verkauf eines anderen Vermögenswerts ab, behandeln Sie die Mittel bis zum Eingang als unsicher.