La mensualidad no cuenta toda la historia
Un plan de pago puede verse cómodo por mensualidad baja, pero el costo real depende de enganche, plazo, descuentos, penalizaciones y fecha de formalización.
Comparar solo la mensualidad puede ocultar diferencias importantes.
Variables para comparar
- Precio de contado frente a precio financiado.
- Enganche, mensualidades, plazo y pagos extraordinarios.
- Condiciones por atraso, cancelación o liquidación anticipada.
- Cuándo se entrega posesión y cuándo avanza la escritura.
Plan sano
Elige una mensualidad que puedas sostener sin descuidar ahorro, servicios y gastos familiares. Comprar patrimonio no debe ahogar tu flujo mensual.
Normaliza cada oferta en una sola tabla
Para comparar planes, escribe precio base, enganche, número y monto de mensualidades, pagos extraordinarios, comisiones, seguros si existen y suma total. Añade las fechas de posesión, entrega de servicios y formalización. Dos mensualidades parecidas pueden corresponder a obligaciones y calendarios muy distintos.
Usa siempre el mismo escenario: misma fecha de inicio y mismo monto disponible para enganche. Si una cotización depende de promoción, solicita vigencia, inventario aplicable y condición exacta para conservarla.
Lee las consecuencias antes de simular el mejor caso
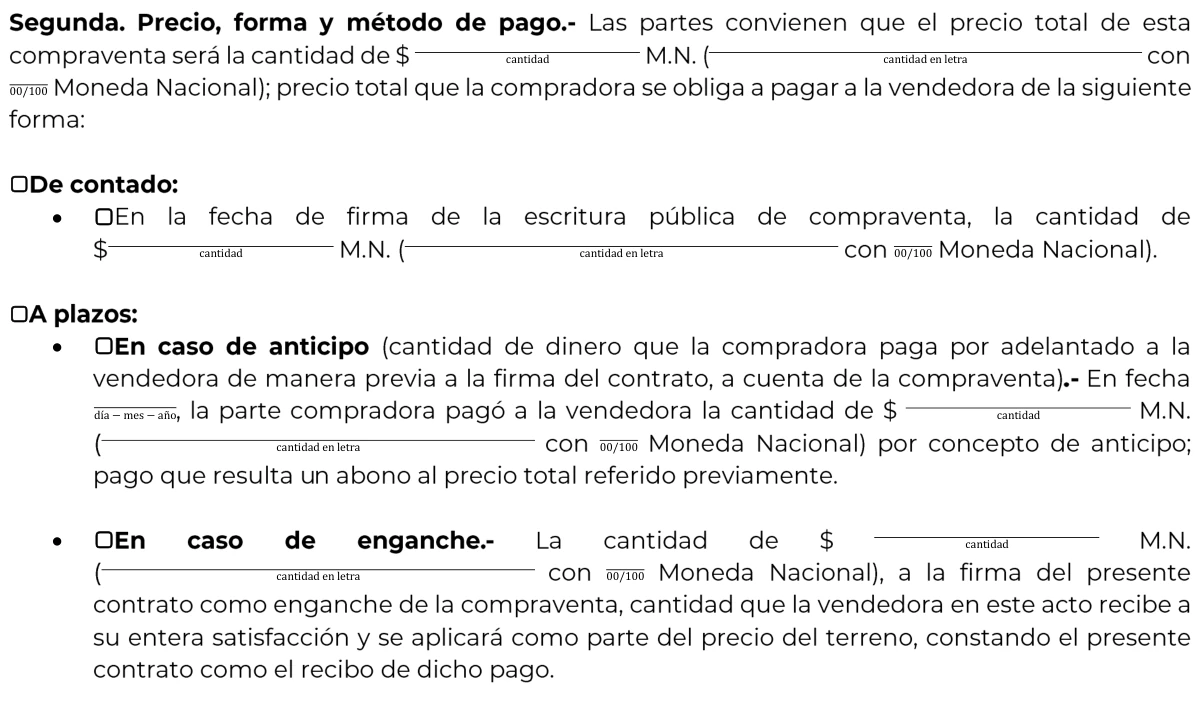
Revisa qué ocurre con atraso, pago anticipado, cancelación, cambio de lote o cesión. Identifica periodos de gracia, intereses o penalizaciones y la forma de aplicar cada pago. El contrato, no la conversación, debe explicar estas reglas.
- Confirma si los pagos reducen saldo o cubren conceptos separados.
- Pregunta si liquidar antes genera descuento, costo o ningún ajuste.
- Distingue posesión, permiso para construir y escrituración.
- Solicita recibos con referencia al lote y al concepto pagado.
Somete la mensualidad a una prueba de resistencia
Calcula el flujo después de vivienda, transporte, servicios, deudas y ahorro. Luego prueba meses con menor ingreso o un gasto imprevisto. Si el plan solo funciona en el escenario perfecto, el plazo cómodo puede convertirse en riesgo de incumplimiento.
Conserva una reserva y no uses el límite máximo ofrecido como objetivo automático. Antes de firmar, compara el costo total con el valor que atribuyes a conservar liquidez. La decisión debe caber en tu presupuesto sin depender de refinanciamientos futuros no confirmados.
Construye el calendario con todos los pagos y consecuencias
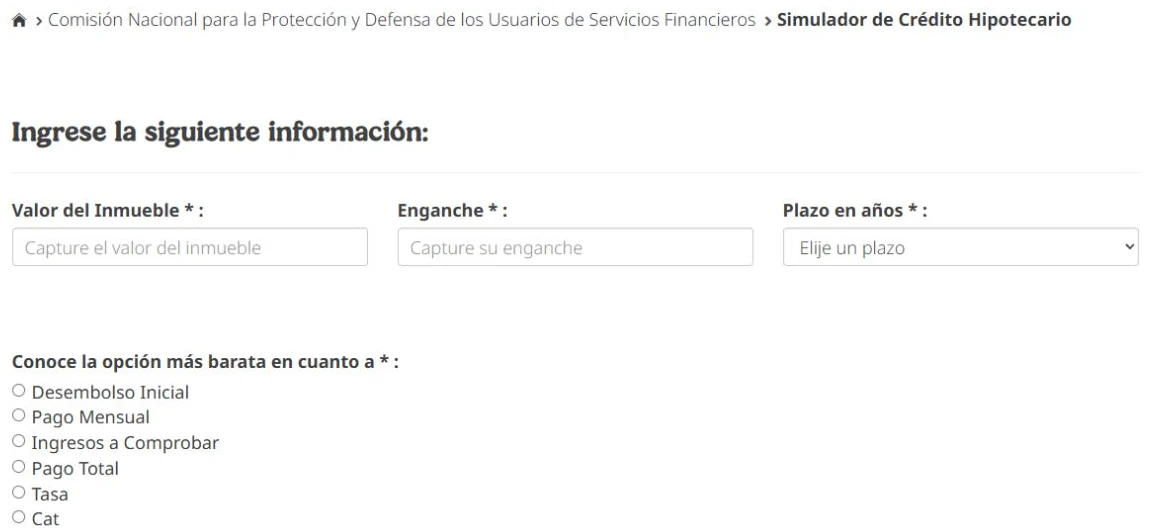
Anota apartado, enganche, mensualidades, pagos extraordinarios, comisión, intereses, actualización y gasto de escritura. Coloca fechas exactas y calcula total nominal. Después prueba atraso, pago anticipado y liquidación. Pregunta cómo se aplica cada abono y qué documento recibes. Una mensualidad baja puede esconder un enganche final o plazo largo.
Revisa cuándo obtienes posesión, cuándo puedes construir y cuándo se transmite propiedad. No confundas haber pagado gran parte con tener escritura. Lee penalizaciones, rescisión, devolución y cesión. Compara planes con el mismo precio de terreno y fecha de liquidación. El mejor plan es el que el hogar puede sostener sin depender de ingresos inciertos.