Le financement avant l'émotion
Regarder des maisons sans connaître votre fourchette réelle peut créer de la frustration. Avant un coup de cœur, clarifiez apport, mensualité possible et frais d'acquisition.
Cette préparation améliore aussi votre position de négociation.
Les éléments de base
- Épargne disponible pour l'apport et la réservation.
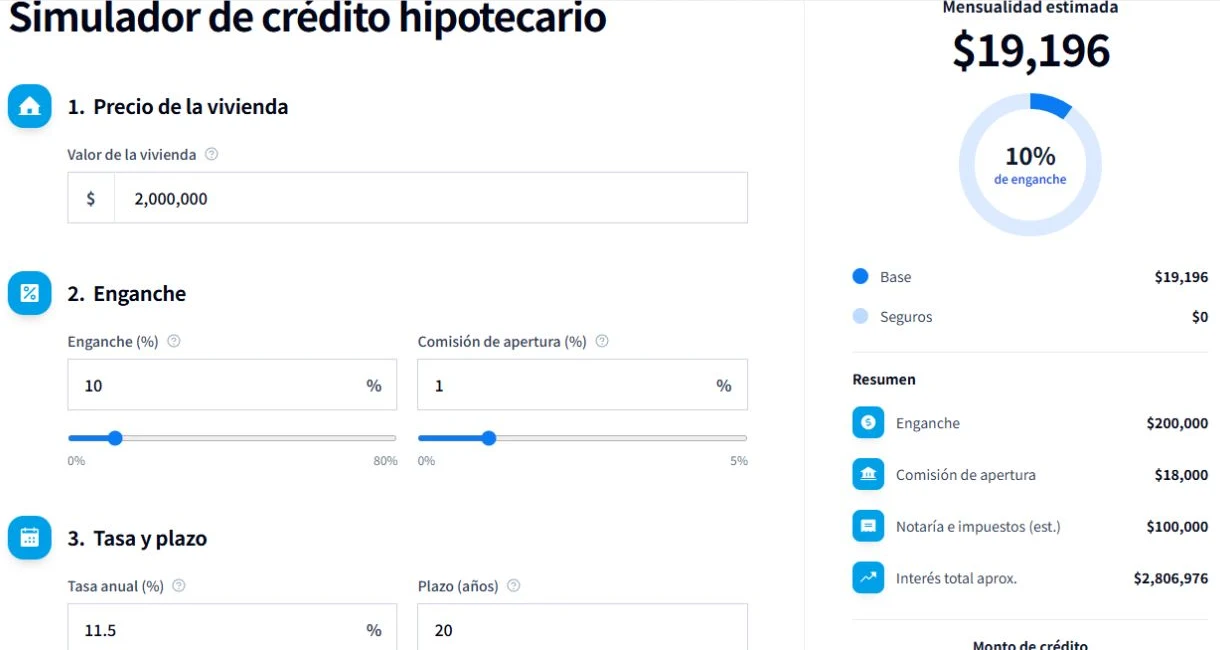
- Préqualification ou simulation avec taux et durée réalistes.
- Historique de crédit, revenus vérifiables et dettes actuelles.
- Budget d'expertise, acte, assurances et déménagement.
Une décision responsable
La maison doit convenir au budget mensuel, pas seulement au prêt accordé. Gardez une marge pour entretien, charges et évolutions familiales.
Distinguez capacité approuvée et capacité confortable
Une préqualification indique ce qu'un prêteur pourrait financer selon des hypothèses, pas la mensualité confortable pour vous. Avant les visites, notez revenus nets, dettes, dépenses régulières et épargne. Fixez un paiement laissant place aux charges, à l'entretien et aux changements prévisibles du foyer.
Testez aussi une hausse importante de dépenses ou une baisse temporaire de revenus. Cet exercice stabilise votre fourchette de recherche et réduit la tentation d'utiliser tout le montant approuvé simplement parce qu'il est disponible.
Calculez toutes les liquidités initiales
L'apport n'est qu'une partie. Incluez réservation, expertise, notaire ou acte, assurances, frais applicables, déménagement et améliorations indispensables. Demandez chaque poste séparément et distinguez montants confirmés et estimations.
Gardez une réserve hors transaction. Si la signature absorbe toute l'épargne, réparation, achat essentiel ou retard de livraison peut imposer une dette plus chère. Un budget responsable protège l'achat après la remise des clés.
Comparez les offres avec la même grille
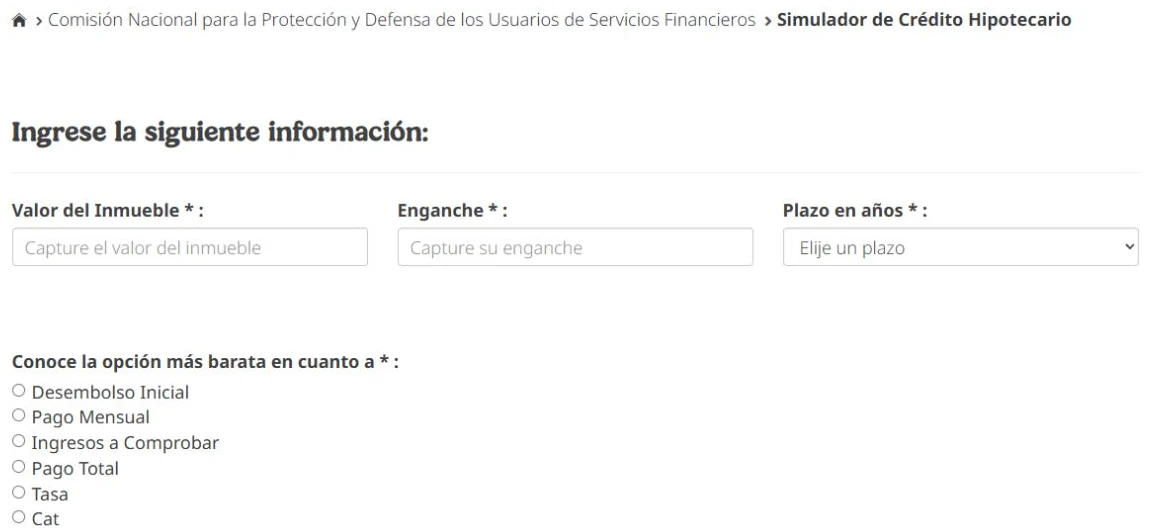
Examinez deux prêts avec les mêmes montant, durée, taux, coût annuel total, paiement initial, assurances, frais et total payé. Confirmez taux fixe ou non, remboursements anticipés et documents maintenant l'offre valable. Une mensualité inférieure peut cacher une durée bien plus longue.
Avant de verser l'apport, vérifiez la concordance du prix, de l'échéancier, des dates et remboursements entre devis, contrat et reçus. Si un détail change, demandez une version actualisée. L'objectif est un montage compréhensible, comparable et soutenable. Une promesse soignée ne donne pas ce contrôle.
Distinguez accord du prêteur et capacité du foyer
Listez revenus nets, dépenses fixes, dettes, épargne et frais changeant après déménagement. Calculez une mensualité laissant place à l'entretien, aux assurances, à la taxe foncière et aux urgences. L'accord du prêteur reflète ses critères. Il ne connaît pas chaque priorité ou variation de revenu du foyer.
Avant de réserver, demandez une estimation comprenant apport, expertise, frais, acquisition, assurances et liquidités avant signature. Testez une hypothèse moins favorable de taux ou de revenus si pertinent. Notez validité de l'offre et documents manquants. Si l'achat dépend de la vente d'un autre actif, considérez ces fonds comme incertains jusqu'à leur réception.