Il finanziamento prima dell'emozione
Guardare case senza conoscere la propria fascia reale può generare decisioni frustranti. Prima di innamorarti di un'opzione, crea un quadro chiaro di anticipo, possibile rata e spese di acquisto.
Questa preparazione migliora anche la posizione negoziale.
Elementi di base
- Risparmi disponibili per anticipo e prenotazione.
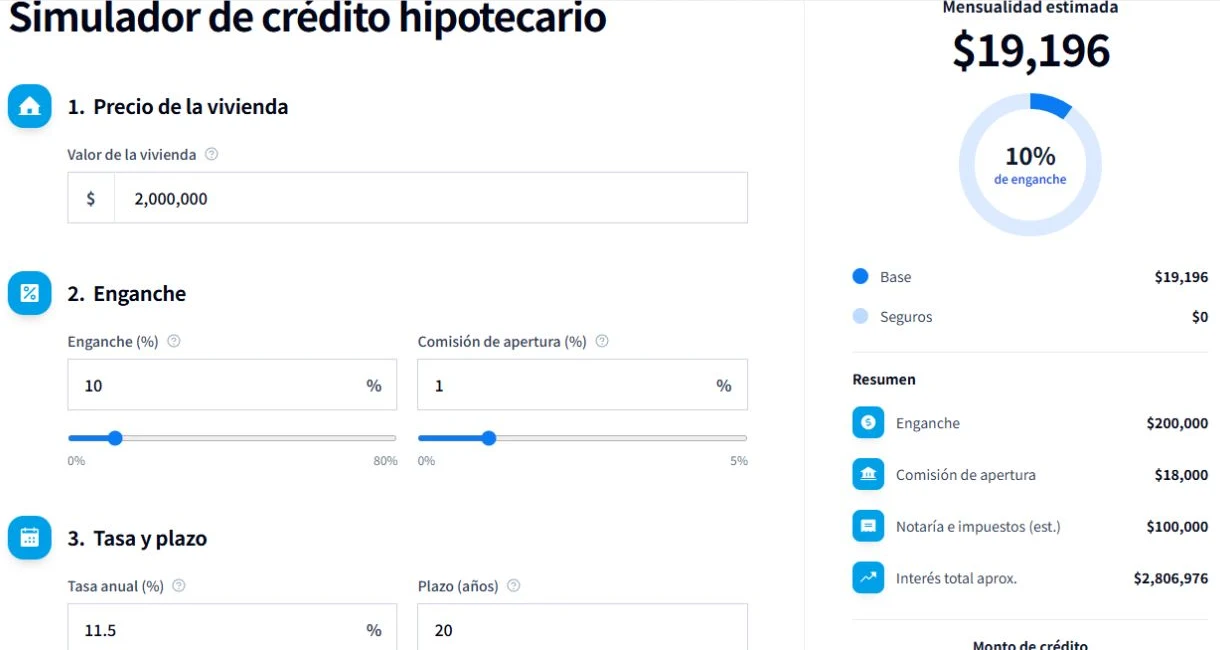
- Valutazione preliminare o simulazione con tasso e durata realistici.
- Storia creditizia, redditi dimostrabili e debiti attuali.
- Budget per perizia, rogito, assicurazioni e trasloco.
Una decisione responsabile
Una casa deve rientrare nella vita mensile, non soltanto nel mutuo approvato. Lascia margine per manutenzione, utenze e cambiamenti familiari.
Distingui capacità approvata e capacità sostenibile
Una valutazione preliminare mostra ciò che un istituto potrebbe fornire in determinate ipotesi; non definisce la rata comoda da pagare ogni mese. Prima delle visite registra reddito netto, debiti, spese ricorrenti e risparmi disponibili. Definisci una rata che lasci spazio a utenze, manutenzione e cambiamenti familiari prevedibili.
Prova anche cosa accade se aumenta una spesa importante o il reddito diminuisce temporaneamente. Questo esercizio crea una fascia di ricerca più stabile e riduce la tentazione di usare tutto l'importo approvato solo perché disponibile.