Financiamento antes da emoção
Olhar casas sem conhecer sua faixa real pode gerar decisões frustrantes. Antes de se apaixonar por uma opção, monte um panorama claro da entrada, da possível parcela e dos custos de formalização.
Essa preparação também melhora sua posição de negociação.
Elementos básicos
- Economias disponíveis para entrada e reserva.
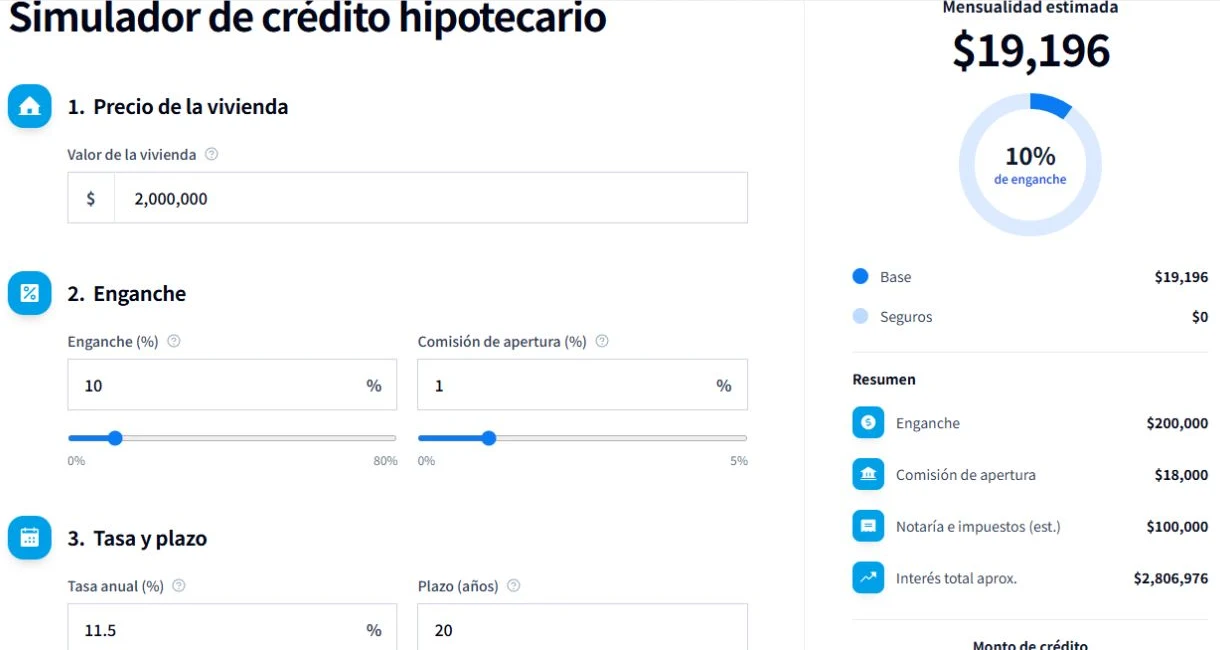
- Pré-qualificação ou simulação com taxa e prazo realistas.
- Histórico de crédito, renda comprovável e dívidas atuais.
- Orçamento para avaliação, escritura, seguro e mudança.
Decisão responsável
Uma casa deve caber no cotidiano mensal, não apenas no crédito aprovado. Deixe margem para manutenção, serviços e mudanças familiares.
Separe capacidade aprovada de capacidade confortável
Uma pré-qualificação mostra o que uma instituição pode fornecer sob certas premissas; não define o que é confortável pagar mensalmente. Antes das visitas, registre renda líquida, dívidas, despesas recorrentes e economias disponíveis. Defina uma parcela que deixe espaço para serviços, manutenção e mudanças familiares previsíveis.
Teste também o que acontece se uma despesa importante aumentar ou a renda cair temporariamente. Esse exercício simples cria uma faixa de busca mais estável e reduz a tentação de usar todo o valor aprovado apenas porque está disponível.
Monte o valor completo de recursos iniciais
A entrada é apenas uma parte. Inclua sinal de reserva, avaliação, despesas notariais ou de escritura, seguro, tarifas aplicáveis, mudança e melhorias essenciais. Peça a identificação separada de cada item e diferencie valores confirmados de estimativas.
Mantenha uma reserva fora da transação. Se a assinatura consumir todas as economias, um reparo, uma compra essencial ou um atraso de entrega pode exigir crédito mais caro. Um orçamento responsável protege a compra depois da entrega das chaves.
Compare ofertas com a mesma planilha
Analise dois créditos com o mesmo valor, prazo, taxa, custo anual total, pagamento inicial, seguro, tarifas e total pago. Confirme se a taxa é fixa, como funcionam as antecipações e quais documentos mantêm a oferta válida. Uma parcela menor pode esconder um prazo muito mais longo.
Antes de pagar a entrada, confira se preço, cronograma de pagamentos, datas e condições de devolução coincidem entre proposta, contrato e recibos. Se algum detalhe mudar, solicite uma versão atualizada. O objetivo é uma estrutura que você consiga entender, comparar e sustentar. Uma promessa bem apresentada não oferece esse controle.
Separe aprovação da instituição e capacidade familiar
Liste renda líquida, despesas fixas, dívidas, economias disponíveis e custos que mudarão depois da mudança. Calcule uma parcela com margem para manutenção, seguro, imposto predial e emergências. O valor aprovado pela instituição reflete seus critérios. Ela não conhece todas as prioridades familiares nem variações da renda.
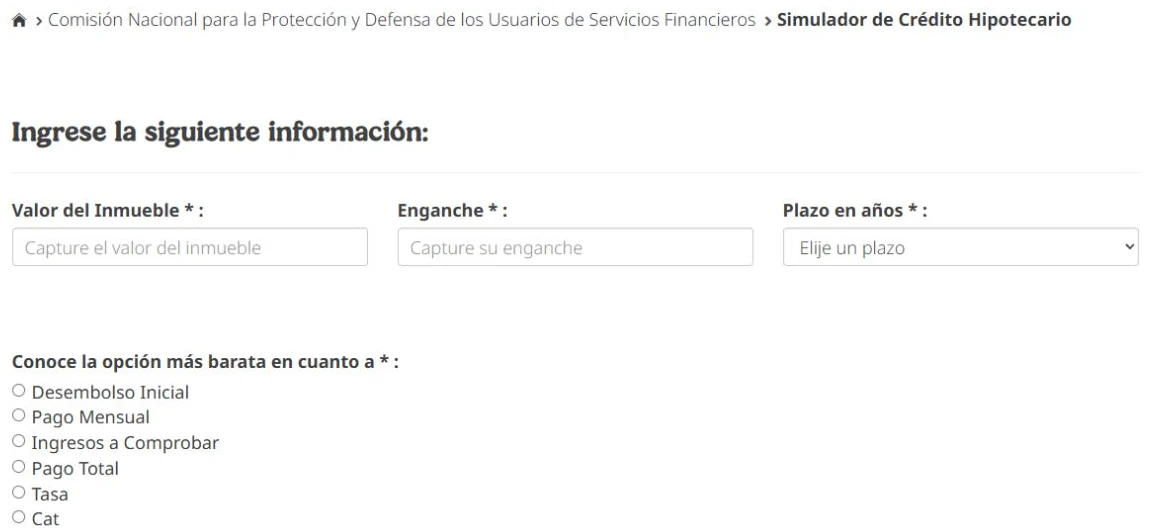
Antes de reservar, solicite uma estimativa com entrada, avaliação, tarifas, custos de formalização, seguros e dinheiro necessário antes da assinatura. Teste a parcela com taxa ou renda menos favorável quando cabível. Registre a validade da oferta e documentos faltantes. Quando a compra depender da venda de outro bem, trate esses recursos como incertos até recebê-los.