La mejor forma de pago depende de tu objetivo
Pagar de contado puede dar descuento y simplificar trámites, pero reduce liquidez. Financiar conserva efectivo, aunque puede elevar el costo total o limitar opciones futuras.
No existe una respuesta universal; existe una respuesta compatible con tu flujo y plan.
Compara con números
- Precio final de contado contra suma total financiada.
- Costo de oportunidad de usar todo tu efectivo.
- Riesgo de atrasos o penalizaciones.
- Fecha de posesión, escritura y posibilidad de construir.
Decisión equilibrada
Elige la opción que te permita comprar sin quedarte sin reserva. La liquidez también protege tu inversión.
Compara dos flujos completos en la misma fecha
Para contado, suma precio, gastos de formalización y cualquier costo necesario para conservar o habilitar el lote. Para financiamiento, registra enganche, mensualidades, pagos extraordinarios, comisiones, penalizaciones posibles y suma total. Usa la misma fecha de valuación y no mezcles un descuento vigente con un plan de otra etapa.
Añade cuándo recibes posesión, cuándo puedes construir y cuándo se formaliza la propiedad. El dinero pagado y los derechos obtenidos no siempre avanzan al mismo ritmo.
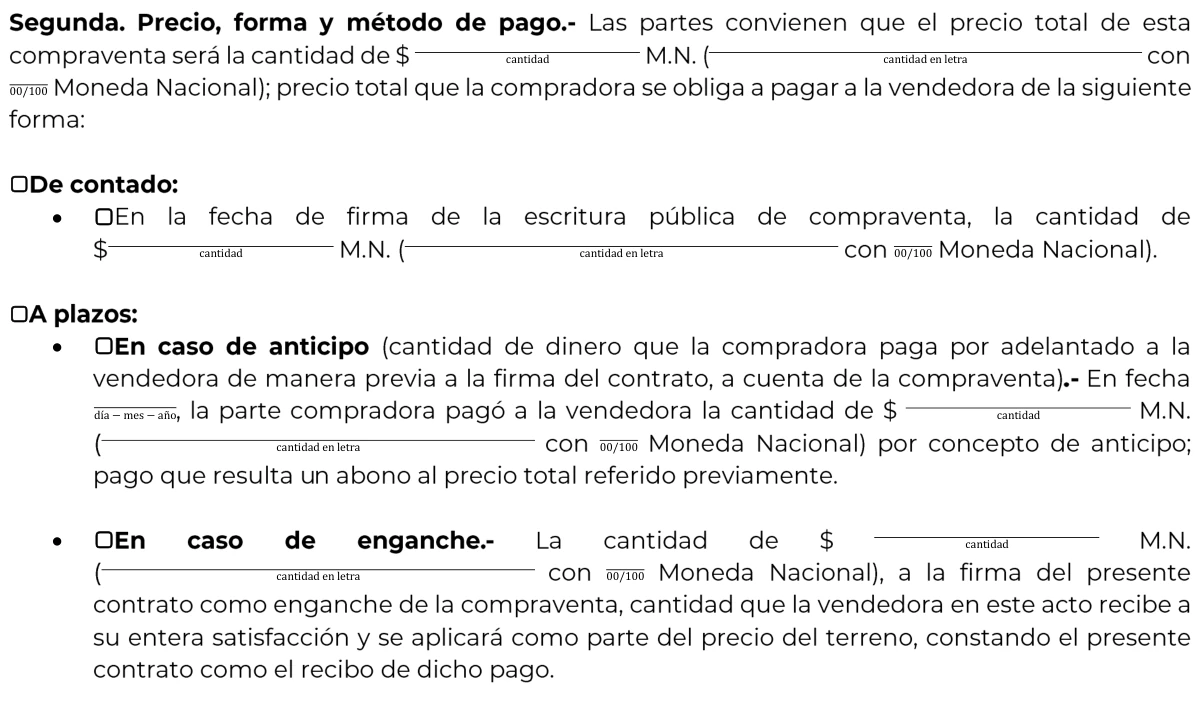
Pon precio a la liquidez sin inventar rendimiento
El efectivo que no se usa en la compra puede cubrir emergencias, obra futura u otras obligaciones. Define una reserva mínima y compara cuánto queda después de cada alternativa. No justifiques financiar con una ganancia futura no comprobada ni pagar de contado solo por el porcentaje de descuento.
- Prueba meses con ingreso menor o gasto familiar inesperado.
- Calcula el costo de atrasarte según el contrato.
- Separa ahorro para construir del dinero para adquirir el lote.
- Confirma condiciones y costos de liquidación anticipada.
Evalúa el riesgo contractual de cada opción
Revisa cancelación, devolución, cesión, cambio de lote, entrega de servicios y consecuencias de incumplimiento. Pagar de contado no elimina la necesidad de verificar propiedad y contrato; financiar no debe significar aceptar una descripción vaga del calendario legal.
Construye una decisión base que puedas sostener sin plusvalía, reventa ni refinanciamiento. Después analiza esos factores como escenarios separados. Si una opción deja el presupuesto sin reserva o depende de condiciones que no están por escrito, el menor costo anunciado puede no ser la alternativa más resistente.
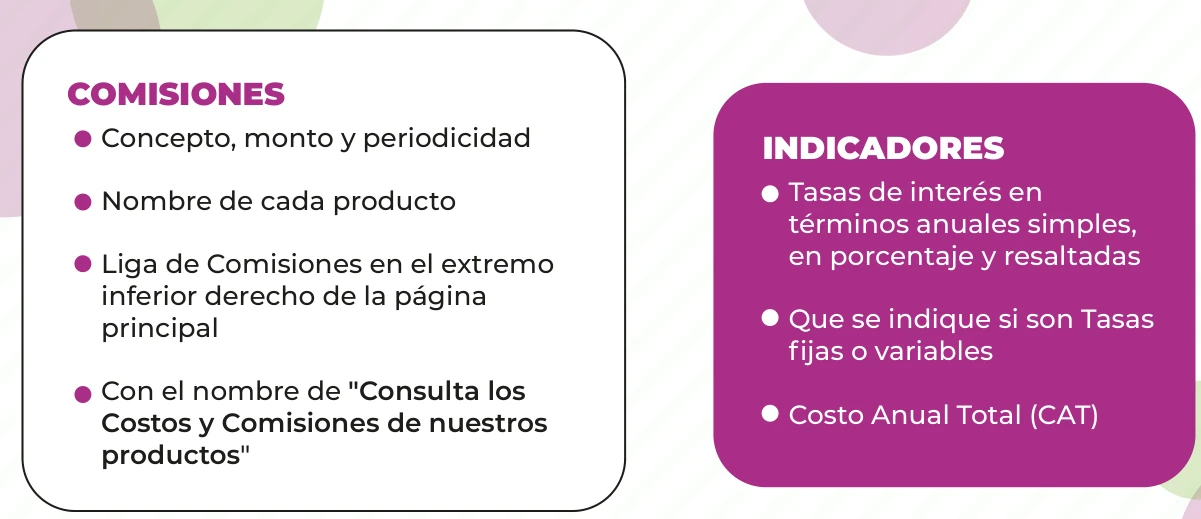
Compara ambos caminos en una sola fecha final
Para contado suma precio, escrituración, impuestos, adecuaciones inmediatas y costo de retirar dinero de otra inversión. Para financiamiento registra enganche, comisiones, intereses, seguros, pagos extraordinarios y saldo por periodo. Lleva ambas alternativas a la misma fecha y calcula cuánto patrimonio líquido conservará la familia después de pagar.
Prueba escenarios de ingreso menor, construcción anticipada y venta antes de liquidar. Lee penalizaciones, garantía, transmisión de propiedad y reglas de prepago. El costo financiero importa, igual que conservar un fondo de emergencia y ejecutar el proyecto. Decide con flujo mensual, costo total y flexibilidad contractual visibles.